Domain verbrennungsschutz.de kaufen?
Wir ziehen mit dem Projekt
verbrennungsschutz.de um.
Sind Sie am Kauf der Domain
verbrennungsschutz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verbrennungsschutz.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **

Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
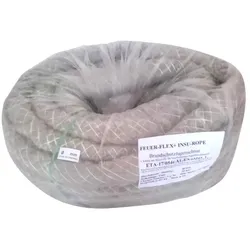
Brandschutz Fugenschnur Feuer Flex+ Rundprofil hitzebeständig Ø 60mm x 20mBrandschutz Fugenschnur Feuer Flex+, Rundprofil hitzebeständig, Ø 60mm x 20m, Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, zwischen nicht brennbaren, raumabschließenden Massivwänden, -decken und -böden. Feuerbeständigkeit gemäß EN-15301-2 Anhang B2 EI 240 = 240 Minuten = 4 Stunden. Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, dient zum Abdichten von waagerechten und senkrechten linearen Fugen (strukturellen Fugen als Stufenfugen und linearen Stoßfugen) mit oder ohne Scherspannung zwischen nicht-brennbaren, raumabschließenden Massivwänden, -decken und -böden. Dieses Produkt ist bestimmt, die Feuerwiderstandskraft von Trennteilen an den Stellen, wo sie durch Fugen unterbrochen oder getrennt sind, aufrechtzuerhalten oder wiederherzustellen. Verarbeitungshinweise und Größentabelle siehe Europäisch technische Bewertung ETA 17/0546. Statische Fugen = Fugenbreite 50mm, Die maximale Bewegungsaufnahme beträgt 20% Für Brandschutzfugen der Klasse A1 mit 240 Minuten Feuerwiderstand Mindestlebensdauer der Brandabschottung von 40 Jahren Geprüft mit Prüfzeugnis-Nr.: ETA-17/0546 gemäß EU-Verordnung Nr. 305/2011 auf der Grundlage für die europäisch technische Zulassung von Brandschutz- und Brandschutzprodukten ETAG 026 Teil 3 ausgestellt. Technisches Datenblatt beachten! Geprüft und zugelassen für 240 Minuten Feuerbeständigkeit. Zugelassenes Produkt zur Verwendung in allen EU-Mitgliedsstaaten Branchen: Brandschutz, Verfugungen, Wintergartenbau, Stahl- und Portalbau, Stein- und Marmorbau, Sanitär, Montage, Fuger, Innenausbau, Holzbau, Glasbau, Fertighausbau, Fliesenleger, Fassadenbau, Fenster und Türen, Baumeister, Eigenschaften: Brandschutzklasse EN 13501-1, Feuerfestigkeit EN 13501-2, Klassifizierung Feuerbeständigkeit EI-240, Wärmedämmung-niedrige Wärmeleitzahl, Schallschutz, Volumen- und Dimensionsstabil, Chemisch neutral, Wasserabweisend, Hochflexibel Lieferform: Brandschutz Fugenschnur Feuer Flex+, Ø 60mm x 20m endlos, Rolle auch in anderen Größen lieferbar! 5. Probleme mit elastischen Fugen, die fachgerechte Fuge weitere Informationen siehe Download!173,63 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
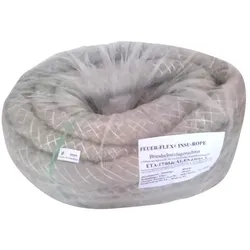
Brandschutz Fugenschnur Feuer Flex+ Rundprofil hitzebeständig Ø 120mm x 2mBrandschutz Fugenschnur Feuer Flex+, Rundprofil hitzebeständig, Ø 120mm x 2m (2x1m), Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, zwischen nicht brennbaren, raumabschließenden Massivwänden, -decken und -böden. Feuerbeständigkeit gemäß EN-15301-2 Anhang B2 EI 240 = 240 Minuten = 4 Stunden. Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, dient zum Abdichten von waagerechten und senkrechten linearen Fugen (strukturellen Fugen als Stufenfugen und linearen Stoßfugen) mit oder ohne Scherspannung zwischen nicht-brennbaren, raumabschließenden Massivwänden, -decken und -böden. Dieses Produkt ist bestimmt, die Feuerwiderstandskraft von Trennteilen an den Stellen, wo sie durch Fugen unterbrochen oder getrennt sind, aufrechtzuerhalten oder wiederherzustellen. Verarbeitungshinweise und Größentabelle siehe Europäisch technische Bewertung ETA 17/0546. Statische Fugen = Fugenbreite 100mm, Dehnfugen bis 20% Bewegung = Fugenbreite 90mm Geprüft mit Prüfzeugnis-Nr.: ETA-17/0546 gemäß EU-Verordnung Nr. 305/2011 auf der Grundlage für die europäisch technische Zulassung von Brandschutz- und Brandschutzprodukten ETAG 026 Teil 3 ausgestellt. Technisches Datenblatt beachten! Geprüft und zugelassen für 240 Minuten Feuerbeständigkeit. Zugelassenes Produkt zur Verwendung in allen EU-Mitgliedsstaaten Branchen: Brandschutz, Verfugungen, Wintergartenbau, Stahl- und Portalbau, Stein- und Marmorbau, Sanitär, Montage, Fuger, Innenausbau, Holzbau, Glasbau, Fertighausbau, Fliesenleger, Fassadenbau, Fenster und Türen, Baumeister, Eigenschaften: Brandschutzklasse EN 13501-1, Feuerfestigkeit EN 13501-2, Klassifizierung Feuerbeständigkeit EI-240, Wärmedämmung-niedrige Wärmeleitzahl, Schallschutz, Volumen- und Dimensionsstabil, Chemisch neutral, Wasserabweisend, Hochflexibel Lieferform: Brandschutz Fugenschnur Feuer Flex+, Ø 120mm x 2m ( Stange 2x1m). auch in anderen Größen lieferbar! 5. Probleme mit elastischen Fugen, die fachgerechte Fuge weitere Informationen siehe Download!81,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
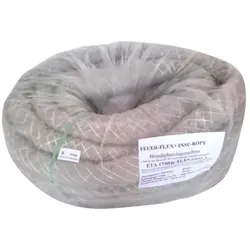
Brandschutz Fugenschnur Feuer Flex+ Rundprofil hitzebeständig Ø 160mm x 2mBrandschutz Fugenschnur Feuer Flex+, Rundprofil hitzebeständig, Ø 160mm x 2m (2x1m), Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, zwischen nicht brennbaren, raumabschließenden Massivwänden, -decken und -böden. Feuerbeständigkeit gemäß EN-15301-2 Anhang B2 EI 240 = 240 Minuten = 4 Stunden. Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, dient zum Abdichten von waagerechten und senkrechten linearen Fugen (strukturellen Fugen als Stufenfugen und linearen Stoßfugen) mit oder ohne Scherspannung zwischen nicht-brennbaren, raumabschließenden Massivwänden, -decken und -böden. Dieses Produkt ist bestimmt, die Feuerwiderstandskraft von Trennteilen an den Stellen, wo sie durch Fugen unterbrochen oder getrennt sind, aufrechtzuerhalten oder wiederherzustellen. Verarbeitungshinweise und Größentabelle siehe Europäisch technische Bewertung ETA 17/0546. Statische Fugen = Fugenbreite 140mm, Dehnfugen bis 20% Bewegung = Fugenbreite 120mm, Geprüft mit Prüfzeugnis-Nr.: ETA-17/0546 gemäß EU-Verordnung Nr. 305/2011 auf der Grundlage für die europäisch technische Zulassung von Brandschutz- und Brandschutzprodukten ETAG 026 Teil 3 ausgestellt. Technisches Datenblatt beachten! Geprüft und zugelassen für 240 Minuten Feuerbeständigkeit. Zugelassenes Produkt zur Verwendung in allen EU-Mitgliedsstaaten Branchen: Brandschutz, Verfugungen, Wintergartenbau, Stahl- und Portalbau, Stein- und Marmorbau, Sanitär, Montage, Fuger, Innenausbau, Holzbau, Glasbau, Fertighausbau, Fliesenleger, Fassadenbau, Fenster und Türen, Baumeister, Eigenschaften: Brandschutzklasse EN 13501-1, Feuerfestigkeit EN 13501-2, Klassifizierung Feuerbeständigkeit EI-240, Wärmedämmung-niedrige Wärmeleitzahl, Schallschutz, Volumen- und Dimensionsstabil, Chemisch neutral, Wasserabweisend, Hochflexibel Lieferform: Brandschutz Fugenschnur Feuer Flex+, Ø 160mm x 2m ( Stange 2x1m). auch in anderen Größen lieferbar! 5. Probleme mit elastischen Fugen, die fachgerechte Fuge weitere Informationen siehe Download!166,48 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **


Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
Brandschutz Fugenschnur Feuer Flex+ Rundprofil hitzebeständig Ø 60mm x 20mBrandschutz Fugenschnur Feuer Flex+, Rundprofil hitzebeständig, Ø 60mm x 20m, Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, zwischen nicht brennbaren, raumabschließenden Massivwänden, -decken und -böden. Feuerbeständigkeit gemäß EN-15301-2 Anhang B2 EI 240 = 240 Minuten = 4 Stunden. Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, dient zum Abdichten von waagerechten und senkrechten linearen Fugen (strukturellen Fugen als Stufenfugen und linearen Stoßfugen) mit oder ohne Scherspannung zwischen nicht-brennbaren, raumabschließenden Massivwänden, -decken und -böden. Dieses Produkt ist bestimmt, die Feuerwiderstandskraft von Trennteilen an den Stellen, wo sie durch Fugen unterbrochen oder getrennt sind, aufrechtzuerhalten oder wiederherzustellen. Verarbeitungshinweise und Größentabelle siehe Europäisch technische Bewertung ETA 17/0546. Statische Fugen = Fugenbreite 50mm, Die maximale Bewegungsaufnahme beträgt 20% Für Brandschutzfugen der Klasse A1 mit 240 Minuten Feuerwiderstand Mindestlebensdauer der Brandabschottung von 40 Jahren Geprüft mit Prüfzeugnis-Nr.: ETA-17/0546 gemäß EU-Verordnung Nr. 305/2011 auf der Grundlage für die europäisch technische Zulassung von Brandschutz- und Brandschutzprodukten ETAG 026 Teil 3 ausgestellt. Technisches Datenblatt beachten! Geprüft und zugelassen für 240 Minuten Feuerbeständigkeit. Zugelassenes Produkt zur Verwendung in allen EU-Mitgliedsstaaten Branchen: Brandschutz, Verfugungen, Wintergartenbau, Stahl- und Portalbau, Stein- und Marmorbau, Sanitär, Montage, Fuger, Innenausbau, Holzbau, Glasbau, Fertighausbau, Fliesenleger, Fassadenbau, Fenster und Türen, Baumeister, Eigenschaften: Brandschutzklasse EN 13501-1, Feuerfestigkeit EN 13501-2, Klassifizierung Feuerbeständigkeit EI-240, Wärmedämmung-niedrige Wärmeleitzahl, Schallschutz, Volumen- und Dimensionsstabil, Chemisch neutral, Wasserabweisend, Hochflexibel Lieferform: Brandschutz Fugenschnur Feuer Flex+, Ø 60mm x 20m endlos, Rolle auch in anderen Größen lieferbar! 5. Probleme mit elastischen Fugen, die fachgerechte Fuge weitere Informationen siehe Download!173,63 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Brandschutz Fugenschnur Feuer Flex+ Rundprofil hitzebeständig Ø 120mm x 2mBrandschutz Fugenschnur Feuer Flex+, Rundprofil hitzebeständig, Ø 120mm x 2m (2x1m), Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, zwischen nicht brennbaren, raumabschließenden Massivwänden, -decken und -böden. Feuerbeständigkeit gemäß EN-15301-2 Anhang B2 EI 240 = 240 Minuten = 4 Stunden. Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, dient zum Abdichten von waagerechten und senkrechten linearen Fugen (strukturellen Fugen als Stufenfugen und linearen Stoßfugen) mit oder ohne Scherspannung zwischen nicht-brennbaren, raumabschließenden Massivwänden, -decken und -böden. Dieses Produkt ist bestimmt, die Feuerwiderstandskraft von Trennteilen an den Stellen, wo sie durch Fugen unterbrochen oder getrennt sind, aufrechtzuerhalten oder wiederherzustellen. Verarbeitungshinweise und Größentabelle siehe Europäisch technische Bewertung ETA 17/0546. Statische Fugen = Fugenbreite 100mm, Dehnfugen bis 20% Bewegung = Fugenbreite 90mm Geprüft mit Prüfzeugnis-Nr.: ETA-17/0546 gemäß EU-Verordnung Nr. 305/2011 auf der Grundlage für die europäisch technische Zulassung von Brandschutz- und Brandschutzprodukten ETAG 026 Teil 3 ausgestellt. Technisches Datenblatt beachten! Geprüft und zugelassen für 240 Minuten Feuerbeständigkeit. Zugelassenes Produkt zur Verwendung in allen EU-Mitgliedsstaaten Branchen: Brandschutz, Verfugungen, Wintergartenbau, Stahl- und Portalbau, Stein- und Marmorbau, Sanitär, Montage, Fuger, Innenausbau, Holzbau, Glasbau, Fertighausbau, Fliesenleger, Fassadenbau, Fenster und Türen, Baumeister, Eigenschaften: Brandschutzklasse EN 13501-1, Feuerfestigkeit EN 13501-2, Klassifizierung Feuerbeständigkeit EI-240, Wärmedämmung-niedrige Wärmeleitzahl, Schallschutz, Volumen- und Dimensionsstabil, Chemisch neutral, Wasserabweisend, Hochflexibel Lieferform: Brandschutz Fugenschnur Feuer Flex+, Ø 120mm x 2m ( Stange 2x1m). auch in anderen Größen lieferbar! 5. Probleme mit elastischen Fugen, die fachgerechte Fuge weitere Informationen siehe Download!81,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
Brandschutz Fugenschnur Feuer Flex+ Rundprofil hitzebeständig Ø 160mm x 2mBrandschutz Fugenschnur Feuer Flex+, Rundprofil hitzebeständig, Ø 160mm x 2m (2x1m), Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, zwischen nicht brennbaren, raumabschließenden Massivwänden, -decken und -böden. Feuerbeständigkeit gemäß EN-15301-2 Anhang B2 EI 240 = 240 Minuten = 4 Stunden. Dichtschnur aus Steinwolle für feuerbeständige Fugenabdichtungen, dient zum Abdichten von waagerechten und senkrechten linearen Fugen (strukturellen Fugen als Stufenfugen und linearen Stoßfugen) mit oder ohne Scherspannung zwischen nicht-brennbaren, raumabschließenden Massivwänden, -decken und -böden. Dieses Produkt ist bestimmt, die Feuerwiderstandskraft von Trennteilen an den Stellen, wo sie durch Fugen unterbrochen oder getrennt sind, aufrechtzuerhalten oder wiederherzustellen. Verarbeitungshinweise und Größentabelle siehe Europäisch technische Bewertung ETA 17/0546. Statische Fugen = Fugenbreite 140mm, Dehnfugen bis 20% Bewegung = Fugenbreite 120mm, Geprüft mit Prüfzeugnis-Nr.: ETA-17/0546 gemäß EU-Verordnung Nr. 305/2011 auf der Grundlage für die europäisch technische Zulassung von Brandschutz- und Brandschutzprodukten ETAG 026 Teil 3 ausgestellt. Technisches Datenblatt beachten! Geprüft und zugelassen für 240 Minuten Feuerbeständigkeit. Zugelassenes Produkt zur Verwendung in allen EU-Mitgliedsstaaten Branchen: Brandschutz, Verfugungen, Wintergartenbau, Stahl- und Portalbau, Stein- und Marmorbau, Sanitär, Montage, Fuger, Innenausbau, Holzbau, Glasbau, Fertighausbau, Fliesenleger, Fassadenbau, Fenster und Türen, Baumeister, Eigenschaften: Brandschutzklasse EN 13501-1, Feuerfestigkeit EN 13501-2, Klassifizierung Feuerbeständigkeit EI-240, Wärmedämmung-niedrige Wärmeleitzahl, Schallschutz, Volumen- und Dimensionsstabil, Chemisch neutral, Wasserabweisend, Hochflexibel Lieferform: Brandschutz Fugenschnur Feuer Flex+, Ø 160mm x 2m ( Stange 2x1m). auch in anderen Größen lieferbar! 5. Probleme mit elastischen Fugen, die fachgerechte Fuge weitere Informationen siehe Download!166,48 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Juch, Michael: Fachbauleitung BrandschutzFachbauleitung Brandschutz , Die Fachbauleitung und Objektüberwachung im Brandschutz trägt die Verantwortung, die Umsetzung des Brandschutzkonzeptes zu gewährleisten und überwacht die gesetzlichen Vorschriften während der Bauphase. Die Vielzahl von unterschiedlichen Vorschriften und die große Anzahl von Bauprodukten und Bauarten erhöhen daher stetig die Anforderungen an die Fachbauleitung. Der Autor liefert Ihnen mit seinem Leitfaden eine kompakte und praxisnahe Arbeitshilfe für die Fachbauleitung im Brandschutz. Der Autor liefert dem Fachbauleiter Brandschutz mit seinem Leitfaden eine kompakte und praxisnahe Arbeitshilfe. Der Inhalt ist in vier wesentliche Bausteine gegliedert: Der erste Teil beschäftigt sich mit der klar zu definierenden Leistungsabgrenzung, der zweite Teil mit der Schnittstellenkoordinierung der einzelnen Gewerke und der dritte Teil mit der parallel stattfindenden Bauüberwachung Brandschutz. Im vierten Teil erläutert Ihnen der Autor den Umgang mit Abweichungen. Ebenso wird das Thema Brandschutz auf der Baustelle und die Inbetriebnahme des Objekts beleuchtet. Das Fachbuch informiert - neben übergeordneten Themen - über die Baustoffklassifizierung einzelner Bauteile und die Durchbruchsplanung sowie die Komplexität der Koordinierung an exemplarischen Detailkonstruktionen. Fallbeispiele und Checklisten erleichtern die Koordination sowie die Überwachung des Projektes und schaffen Sicherheit für die einzelnen Bauabschnitte. In der 2. Auflage wurden die Themen Lüftungsleitungen und Fassaden bei der Schnittstellenkoordinierung ergänzt. Neu ist ebenfalls der wichtige Bereich der Bauphasenkonzepte und der Teilinbetriebnahme. Da die Bauphasen nicht Bestandteil eines Brandschutzkonzepts sind, ist eine gesonderte Nachweisführung in der Baubegleitung erforderlich. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20240205, Produktform: Kartoniert, Autoren: Juch, Michael, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 256, Abbildungen: 191 Abbildungen und 19 Karten/Tabellen, Keyword: Bauabnahme; Bauleitplanung; Bauleitung; Fachbauleitung Brandschutz; Fachplaner Brandschutz; Objektüberwachung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Brand - Brandschutz, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 166, Höhe: 13, Gewicht: 618, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
-
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.